Het UBO-onderzoek uit de vorige blog is slechts één puzzelstukje van een veel groter geheel. Als (junior) analist ben je verantwoordelijk voor het volledige Customer Due Diligence (CDD) dossier. Dat betekent dat je niet alleen kijkt naar wie het voor het zeggen heeft, maar dat je de complete organisatie, haar vertegenwoordigers en de totale geldstromen kunt doorgronden en waar mogelijk verifieert.
Om te zorgen dat jouw dossiers in één keer door de kwaliteitscontrole (QA) komen, vind je hier een operationele blauwdruk voor het dagelijkse klantonderzoek.
De vier pijlers van het initiële klantonderzoek
Bij de onboarding van een nieuwe zakelijke klant, en tijdens een periodieke of event driven review, rust je onderzoek altijd op vier vaste fundamenten.
1. Identificatie en verificatie (I&V) van de organisatie
Je stelt de juridische vorm, de officiële handelsnaam en de exacte adresgegevens vast, en kijkt of die nog kloppen met de systemen binnen de bank.
Jouw tool: een actueel uittreksel van de Kamer van Koophandel, of het equivalent uit een buitenlands handelsregister.
2. I&V van de vertegenwoordigers
Wie mag er daadwerkelijk namens de onderneming handelen en contracten of rekeningen tekenen?
Jouw tool: je controleert de tekenbevoegden aan de hand van een geldig identiteitsbewijs. Is er sprake van een concernstructuur, dan leg je die vast via een ontvangen organogram. Controleer of dat nog passend is, vraag een nieuw en actueel organogram op bij de klant, of maak er zelf een.
3. Het UBO-onderzoek
Je achterhaalt de natuurlijke personen met een direct of indirect economisch belang of stemrecht van meer dan 25%, of de personen met feitelijke zeggenschap. Zijn die er niet, dan maak je de stap naar de pseudo-UBO. Hoe dat werkt, lees je in de vorige blog over UBO-vaststelling.
4. Doel en aard van de zakelijke relatie
Dit is de context van je dossier. Je moet begrijpen wat de feitelijke bedrijfsactiviteiten zijn, waarom ze de rekening nodig hebben, en welke transactiepatronen er verwacht worden — binnenlands en internationaal, cash en giraal.
De documentenmatrix: wat vraag je uit, en waarom?
Als analist maak je het de klant zo makkelijk mogelijk, maar je verzamelt wél de juiste documenten. Gebruik dit overzicht tijdens het uitvragen:
| Onderdeel | Wat verzamel je? | Wat is jouw doel? |
|---|---|---|
| Bedrijfsgegevens | Een recent KvK-uittreksel (maximaal drie maanden oud), de geldende statuten en het organogram van de concernstructuur. | De exacte rechtsvorm verifiëren en de eigendomsstructuur transparant in kaart brengen. |
| UBO’s en bestuur | Een geldig paspoort of ID-kaart, een getekende UBO-verklaring en het bewijs van inschrijving in het UBO-register. | Absolute zekerheid krijgen over de natuurlijke personen die de uiteindelijke controle en het economisch belang bezitten. |
| Bedrijfsvoering | Website, jaarcijfers, prognoses, belastingaangiften en documentatie over de herkomst van het vermogen (source of wealth). | De bedrijfsvoering doorgronden, begrijpen waar het kapitaal vandaan komt, en toetsen of de verwachte transacties logisch zijn bij dit bedrijfstype. |
Het stopt niet bij de poort: doorlopende monitoring
Een klantdossier is nooit af. Banken werken met een risicogebaseerde aanpak, waarbij je een organisatie indeelt in een risicocategorie: laag, medium of hoog. Die terminologie kan per bank verschillen.
Dat profiel bepaalt de intensiteit van de doorlopende controle (ongoing monitoring):
- Transacties worden continu gescreend op ongebruikelijke patronen.
- Gegevens en documenten worden periodiek geactualiseerd — hoe hoger het risico, hoe korter de reviewcyclus.
De uiterste consequentie: zero tolerance bij non-coöperatie
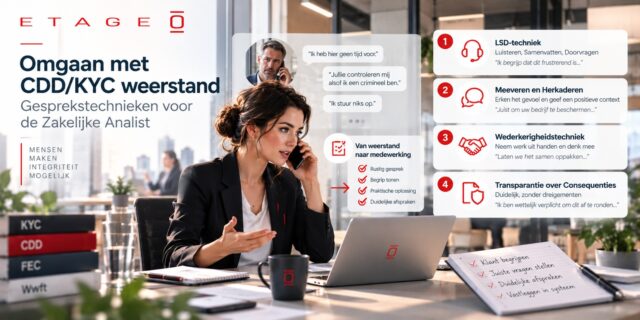
Soms stuit je op weerstand. Nieuwe klanten willen meestal graag klant worden en werken goed mee. Bij bestaande klanten, of bij klanten waar iets is voorgevallen — de aanleiding van een event driven review — ligt dat vaak anders.
Onthoud daarbij: meewerken aan het CDD-onderzoek is geen gunst, maar een wettelijke plicht voor beide partijen.
Weigert de klant de benodigde gegevens aan te leveren, of kun je het onderzoek simpelweg niet naar tevredenheid afronden? Dan gelden er harde regels:
- Relatieverbod. De bank mag geen zakelijke relatie aangaan met deze partij.
- Exit-procedure. Bestaat de relatie al, dan moet die worden beëindigd. Vaak pakt een gespecialiseerde afdeling binnen de bank dit op, om de stap juridisch te toetsen en uit te voeren.
- Meldingsplicht. Is er een vermoeden van ongebruikelijke transacties, dan ben je verplicht te escaleren met een melding bij FIU-Nederland. De klant mag je hier nooit over informeren — het tipping-off verbod.
Wel kan de toon waarop je als bank je vragen stelt een enorm verschil maken. Daarover meer in een volgende blog.