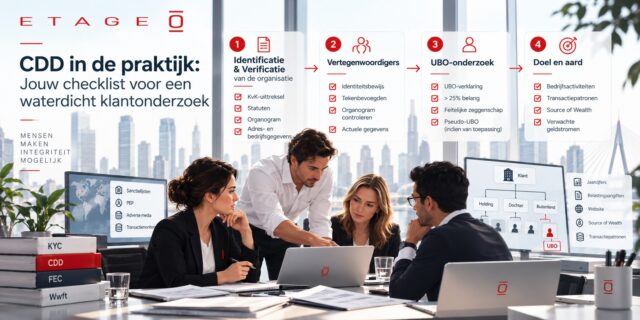
Als CDD-analist of accountmanager bij een bank herken je het scenario meteen: je belt een zakelijke klant omdat het periodieke klantonderzoek openstaat. De klant reageert geïrriteerd, heeft haast, voelt zich behandeld als een crimineel, of klaagt over de dienstverlening van de bank.
Toch is die informatie cruciaal om witwassen en terrorismefinanciering tegen te gaan. Hoe buig je die weerstand om naar medewerking? In deze blog bespreek ik vier gesprekstechnieken, met praktijkvoorbeelden uit de zakelijke banksector.
1. De LSD-techniek: luisteren, samenvatten, doorvragen
Weerstand ontstaat vaak doordat een klant zich niet gehoord voelt. De LSD-techniek helpt om de emotie te filteren en de focus te verleggen naar de inhoud.
De situatie: de eigenaar van een holdingmaatschappij weigert de organogrammen en de gegevens van de uiteindelijk belanghebbenden (UBO’s) aan te leveren.
“Ik bankier al twintig jaar bij jullie en nu moet ik opeens bewijzen wie ik ben? Dit is pure tijdverspilling, zoek het zelf maar uit in het Handelsregister!”
De aanpak:
- Luisteren. Laat de klant uitpraten zonder te onderbreken.
- Samenvatten. “Ik begrijp dat het frustrerend voor u is dat wij om deze documenten vragen, zeker omdat u al twintig jaar een loyale klant bent en de gegevens deels al bij de KvK staan. Klopt dat?” De klant zegt ja, en kalmeert.
- Doorvragen. “De KvK geeft ons helaas niet altijd het volledige achterliggende plaatje, en dat is wel wat de wet van ons vereist. Zullen we samen de ontbrekende schakels in het organogram doornemen en kijken welke documenten u bij de hand heeft, zodat we dit deel vandaag nog kunnen afronden? Mocht er dan nog iets ontbreken, dan stuur ik u een mail met het verzoek dat na te vragen bij uw boekhouder, adviseur of notaris.”
2. Meeveren en herkaderen
In plaats van in de verdediging te schieten en te zwaaien met wetgeving, sancties of beschuldigingen, veer je mee met het argument van de klant — om de situatie daarna in een ander, positiever daglicht te plaatsen.
De situatie: een groothandel in elektronica doet veel zaken met het buitenland. De bank vraagt om facturen en toelichting op specifieke transacties.
“Jullie controleren mij alsof ik een fraudeur ben. Ik ga mijn vertrouwelijke bedrijfsgegevens en klantovereenkomsten niet zomaar delen.”
De aanpak:
- Meeveren. “Ik snap volkomen dat dit voelt als een inbreuk op uw privacy en dat u uw bedrijfsgegevens wilt beschermen. Dat zou ik als ondernemer ook willen.”
- Herkaderen. “Juist omdat u internationaal handelt, bent u kwetsbaar voor partijen met verkeerde intenties. Door deze controle beschermen we niet alleen het financiële stelsel, maar zorgen we er ook voor dat uw rekening en uw transacties veilig en integer blijven verlopen. Het laat zien dat u bankiert bij een veilige partner. Zullen we de drie transacties die het betreft samen doorlopen?”
3. Wederkerigheid
Mensen zijn eerder geneigd iets voor jou te doen als jij eerst iets voor hen doet, of als je laat zien dat je samen optrekt. In een CDD-gesprek betekent dat: deel de administratieve last, of verlicht hem.
De situatie: een vastgoedbelegger moet de herkomst van zijn vermogen (source of wealth) aantonen voor een aantal recent aangekochte panden.
“Ik heb het veel te druk om stapels notariële akten en belastingaangiften op te zoeken. Als jullie dit blijven eisen, stap ik over naar een andere bank.”
De aanpak: “Meneer de Vries, ik begrijp dat uw agenda overvol is. Laten we het samen oppakken. Als u mij introduceert bij uw vaste notaris of accountant en mij hun contactgegevens geeft, neem ik rechtstreeks contact met hen op om de stukken op te vragen. Dan hoeft u alleen nog akkoord te geven op het overzicht dat ik voor u klaarzet. Klinkt dat werkbaar?”
4. Transparant over de consequenties: zachte hand, harde grens
Soms blijft de klant weigeren. Dan werkt duidelijkheid over de wetgeving het best — zonder dat het een persoonlijk dreigement wordt. Je legt de verantwoordelijkheid, en het gevolg, terug bij de klant.
De situatie: een horeca-exploitant reageert al weken niet op verzoeken om zijn contante geldstromen te verklaren.
“Ik word moe van dat gezeur. Ik stuur niks op. Die paar duizend euro cash is gewoon omzet, geloof het of niet.”
De aanpak: “Ik begrijp dat uw prioriteit bij het draaien van uw zaak ligt. Tegelijkertijd ben ik wettelijk verplicht dit onderzoek vóór het einde van deze maand af te ronden. Als ik de contante geldstromen niet kan verklaren en verifiëren, moet ik dit intern escaleren. Dat kan leiden tot een blokkade van uw zakelijke rekening en uiteindelijk tot het beëindigen van de bankrelatie. Dat willen wij voorkomen, want we ondersteunen u graag. Hoe zorgen we ervoor dat de cijfers uiterlijk aanstaande maandag bij mij liggen?”
Tot slot
Weerstand bij CDD- en KYC-onderzoek is menselijk en begrijpelijk. Zakelijke klanten willen ondernemen, niet administreren. Verplaats je in de ondernemer en laat zien dat je je hebt voorbereid: weet wat hij doet, kijk op zijn website, maak alvast een rekeninganalyse, probeer te begrijpen wat zijn handel en wandel is. En stel dán je vragen. Of vraag hem het jou eens uit te leggen — ik ben in al mijn jaren in bankenland nog nooit een ondernemer tegengekomen die niet graag over zijn eigen zaak praat.
Door effectieve gesprekstechnieken in te zetten verandert het gesprek van een bureaucratische verplichting in een gezamenlijke verantwoordelijkheid. Het resultaat: een tevreden klant, een goed contactmoment én een volledig, compliant klantdossier.
Leg je klantcontacten altijd vast in de systemen van de bank en in het klantonderzoek zelf, zodat je bij een interne controle kunt terugvallen op die notities.