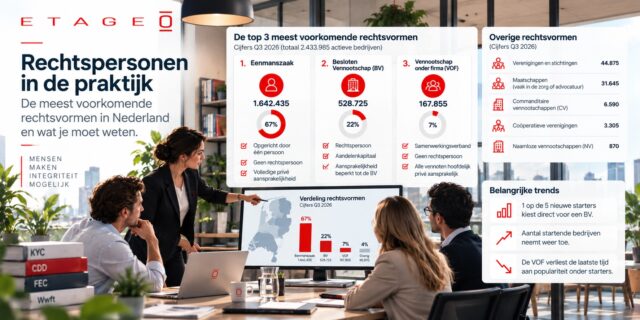
Als CDD- of KYC-analist bij een bank ben jij de poortwachter van ons financiële stelsel. Het correct ontrafelen van complexe bedrijfsstructuren en het identificeren van de Ultimate Beneficial Owner (UBO) is een van de belangrijkste onderdelen van je dagelijkse werk. Maar waar moet je nu écht op letten tijdens je Customer Due Diligence (CDD) proces?
In deze crash course frissen we de basisregels, de vijf soorten belangen en de belangrijkste uitzonderingen voor je op.
De poortwachtersfunctie en risicoclassificatie
Onder de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft) is de bank verplicht om bij elke zakelijke klant de UBO vast te stellen — altijd een mens van vlees en bloed. Dat doen we met een duidelijk doel: financieel misbruik zoals witwassen en terrorismefinanciering tegengaan, ingewikkelde structuren doorgronden en sanctielijsten naleven.
Als analist beoordeel je het risico en deel je klanten in vier categorieën in:
- Laag
- Midden/Medium
- Hoog — hier start je vaak een Enhanced Due Diligence (EDD-onderzoek)
- Onacceptabel — deze klanten wijzen we direct af, of we nemen afscheid
De vijf UBO-smaken: verder kijken dan aandeelhouderschap
In de basis kwalificeert iedereen met meer dan 25% belang of zeggenschap als UBO. Waar de KVK registreert in vaste bandbreedtes (zoals >25% tot 50%), moeten wij bij de bank voor ons eigen klantdossier vaak het exacte percentage van eigendom en zeggenschap achterhalen.
Tip: let op de risicoprofielen. Bij een Politically Exposed Person (PEP) of een klant in een risicovolle sector hanteren banken vaak een lagere drempel, zoals 10%.
Tijdens je klantonderzoek kun je vijf soorten UBO-belangen tegenkomen:
| UBO-type | Wat houdt het in? | Waar let je op als analist? |
|---|---|---|
| 1. Aandeelhouderschap | Direct of indirect bezit van de fysieke aandelen van het bedrijf. | Pluis het organogram uit tot je bij de natuurlijke personen bovenaan de structuur uitkomt. |
| 2. Stemrecht | Het recht om stemmen uit te brengen in de AVA of bij statutenwijzigingen. | Controleer de statuten. Stemrecht kan afwijken van het percentage aandelen. |
| 3. Economisch belang | Recht op winstuitkeringen (dividenden), certificaten of vermogen bij ontbinding. | Kijk naar de financiële stromen en een eventuele Stichting Administratiekantoor (STAK). |
| 4. Feitelijke zeggenschap | Een kwalitatief belang zonder percentages, waarbij iemand achter de schermen de touwtjes in handen heeft. | Let op contractuele bepalingen waarbij bijvoorbeeld een oprichter beslissingen kan overrulen. |
| 5. Hoger leidinggevende (pseudo-UBO) | De wettelijke achtervanger als er na grondig onderzoek géén UBO met meer dan 25% belang kan worden aangewezen. | Registreer alle statutair bestuurders of vennoten collectief als UBO op basis van hun functie. |
De eerste vier UBO-belangen bekijk je altijd, bij ieder klantonderzoek. Komt daar geen UBO uit voort, dan is stap 5 de laatste mogelijkheid om de UBO vast te stellen. Bij één klantonderzoek kunnen meerdere UBO’s worden vastgesteld, met verschillende soorten belangen.
De uitzonderingen: wanneer hoef je geen UBO te registreren?
Niet elke entiteit die je onderzoekt heeft een UBO-registratieplicht in het KVK-register. Dit zijn de belangrijkste vrijstellingen:
- Beursgenoteerde vennootschappen (nv’s en bv’s) en hun 100%-dochterondernemingen, omdat zij al onder strenge EU-transparantierichtlijnen vallen.
- Publiekrechtelijke instanties: overheidsorganen zoals gemeenten en ministeries, en instanties met een wettelijke overheidstaak zoals het CBR, UWV en de KVK.
- Eenmanszaken: eigenaar en onderneming zijn juridisch dezelfde persoon; er is geen aparte rechtspersoonlijkheid.
- Informele verenigingen: verenigingen met beperkte rechtsbevoegdheid die geen onderneming drijven.
- Buitenlandse rechtspersonen met enkel een Nederlands bijkantoor.
Cruciale uitzondering voor banken: de VvE
Verenigingen van Eigenaars zijn vrijgesteld bij de KVK. Maar let op: banken hebben een zelfstandige onderzoeksplicht. Voor ons eigen cliëntenonderzoek moeten wij de UBO’s van een VvE dus wél gewoon vaststellen.
Jouw verantwoordelijkheid als analist: de terugmeldplicht
Sinds het UBO-register na een uitspraak van het Europees Hof van Justitie is gesloten voor het algemene publiek, behoort de bank tot de weinige partijen die er nog toegang toe hebben — naast onder meer de politie, de FIOD en de Belastingdienst.
Dat brengt een grote verantwoordelijkheid met zich mee: de terugmeldplicht. Stuit je tijdens je CDD-onderzoek op een discrepantie tussen de documenten die de klant aanlevert en de registratie in het KVK-register? Dan ben je wettelijk verplicht dit terug te melden bij de KVK.
Wat staat er op het spel?
De Dienst Financieel-Economische Integriteit (DFEI) controleert organisaties steeds strenger op foutieve of ontbrekende registraties, en de boetes voor ondernemers zijn niet mals. Jouw scherpe blik helpt de klant dus ook om die te voorkomen. En voor de bank zelf is een juiste vaststelling cruciaal om boetes van de toezichthouder te voorkomen.
Kortom: kijk als analist altijd verder dan de oppervlakte. Pluis de statuten uit, reken de percentages zorgvuldig na en wees alert op feitelijke zeggenschap. Jij bent immers een van de barrières tegen financieel-economische criminaliteit.