Als (junior) CDD- of KYC-analist bij een bank vliegen de vaktermen je om de oren. Twee begrippen die cruciaal zijn voor een goed klantdossier — en die nog wel eens door elkaar worden gehaald — zijn Source of Funds (SoF) en Source of Wealth (SoW). Ze gaan allebei over de herkomst van geld, maar ze hebben een totaal andere scope.
In deze blog leggen we het verschil uit, geven we praktische voorbeelden, en laten we zien hoe je dit onderzoekt bij particuliere én zakelijke klanten.
Het verschil: inzoomen of uitzoomen
Om het simpel te houden: bij SoF zoom je in op één specifieke transactie. Bij SoW zoom je uit naar het complete financiële levensverhaal waarin het vermogen is ontstaan.
Source of Funds: bron van middelen
Dit richt zich op de activiteit of transactie die het geld heeft gegenereerd voor een specifieke transactie, inleg of aankoop. De vraag die je beantwoordt:
“Met welk geld wordt dít specifieke bedrag betaald?”
Voorbeeld. Een klant stort ineens € 50.000 op zijn rekening. Dat bedrag kan uit verschillende bronnen komen; daar moet je achter zien te komen door navraag te doen bij de klant. Is de uitleg plausibel en past die bij het klantbeeld? Twijfel je, dan vraag je door en vraag je om bewijsstukken. Betreft het de verkoop van een auto? Waarom contant? Welke auto, welk kenteken? Is er een vrijwaringsbewijs?
Source of Wealth: bron van vermogen
Dit kijkt naar het grotere economische plaatje en de historische opbouw van het totale kapitaal. De vraag die je beantwoordt:
“Hoe komt deze persoon of dit bedrijf in de loop der jaren aan dit totale vermogen?”
Voorbeeld. Diezelfde klant heeft een totaal vermogen van € 2 miljoen. Opgebouwd door twintig jaar succesvol ondernemerschap, een grote erfenis in 2015, en langetermijnwinsten uit een vastgoedportefeuille.
De praktijk: hoe onderzoek je dit als analist?
Als analist is het jouw taak om de verklaring van de klant te verifiëren met bewijsstukken. Dat verschilt sterk per klanttype.
1. De particuliere klant
Bij particulieren sluit je aan op de persoonlijke levensloop en het besteedbaar inkomen. Je beoordeelt of het vermogen passend is ten opzichte van het bekende klantprofiel, bijvoorbeeld de leeftijd.
- Bewijsstukken voor SoF: salarisstroken, of salarisontvangsten aangetoond op de bankrekening. Een getekende verkoopakte van bijvoorbeeld een woning, inclusief de afrekening van de notaris. Of een schenkingsakte met bankafschrift van de andere bank.
- Bewijsstukken voor SoW: belastingaangiften van de afgelopen jaren, met name het box 3-vermogen. Een testament of boedelverdeling bij een omvangrijke erfenis. Of historische overzichten van een beleggingsportefeuille die de groei aantonen.
2. De zakelijke klant
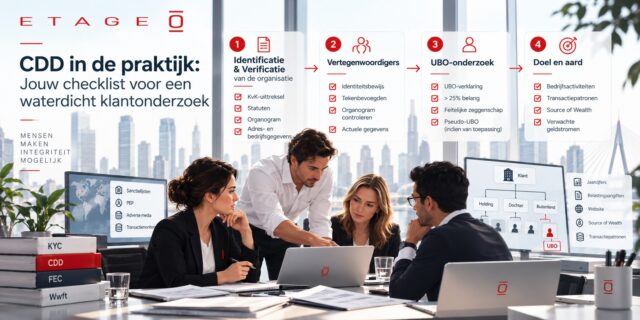
Bij zakelijke entiteiten wordt het complexer. Je kijkt naar de operationele kasstromen van het bedrijf, en bij een verhoogd risico ook naar de herkomst van het vermogen van de Ultimate Beneficial Owner (UBO).
- Bewijsstukken voor SoF: analyseer de bankafschriften van de operationele rekeningen die de specifieke transactie onderbouwen. Vraag inkoop- en verkoopfacturen op, getekende commerciële contracten, of een leningovereenkomst als de transactie door een externe partij of holding is gefinancierd.
- Bewijsstukken voor SoW: gedeponeerde jaarrekeningen inclusief verlies- en winstrekeningen van de afgelopen jaren. Duik in de oprichtershistorie en in documentatie rond de verkoop van bedrijfsonderdelen (M&A-documenten), of controleer dividendbesluiten die de stroom van winsten naar de UBO verklaren.
De gouden regel: werk risicogebaseerd
Je onderzoek moet altijd risicogebaseerd zijn. Je hoeft niet bij elke klant de hele geschiedenis binnenstebuiten te keren.
Doet een accountant met een regulier salaris — laag risico — een eenmalige grotere transactie, dan volstaat vaak een korte controle van de directe bron. Maar krijg je te maken met een klant uit een hoogrisicoland, een cryptohandelaar of een Politically Exposed Person (PEP)? Dan moet je diepgravend bewijs verzamelen van de volledige historische vermogensopbouw, om financieel-economische criminaliteit uit te sluiten.
Door scherp te blijven op het verschil tussen SoF en SoW zorg je voor een waterdicht dossier, en help je de bank écht veilig te houden.